Ein Gespräch mit Dr. Bernd Schlemann
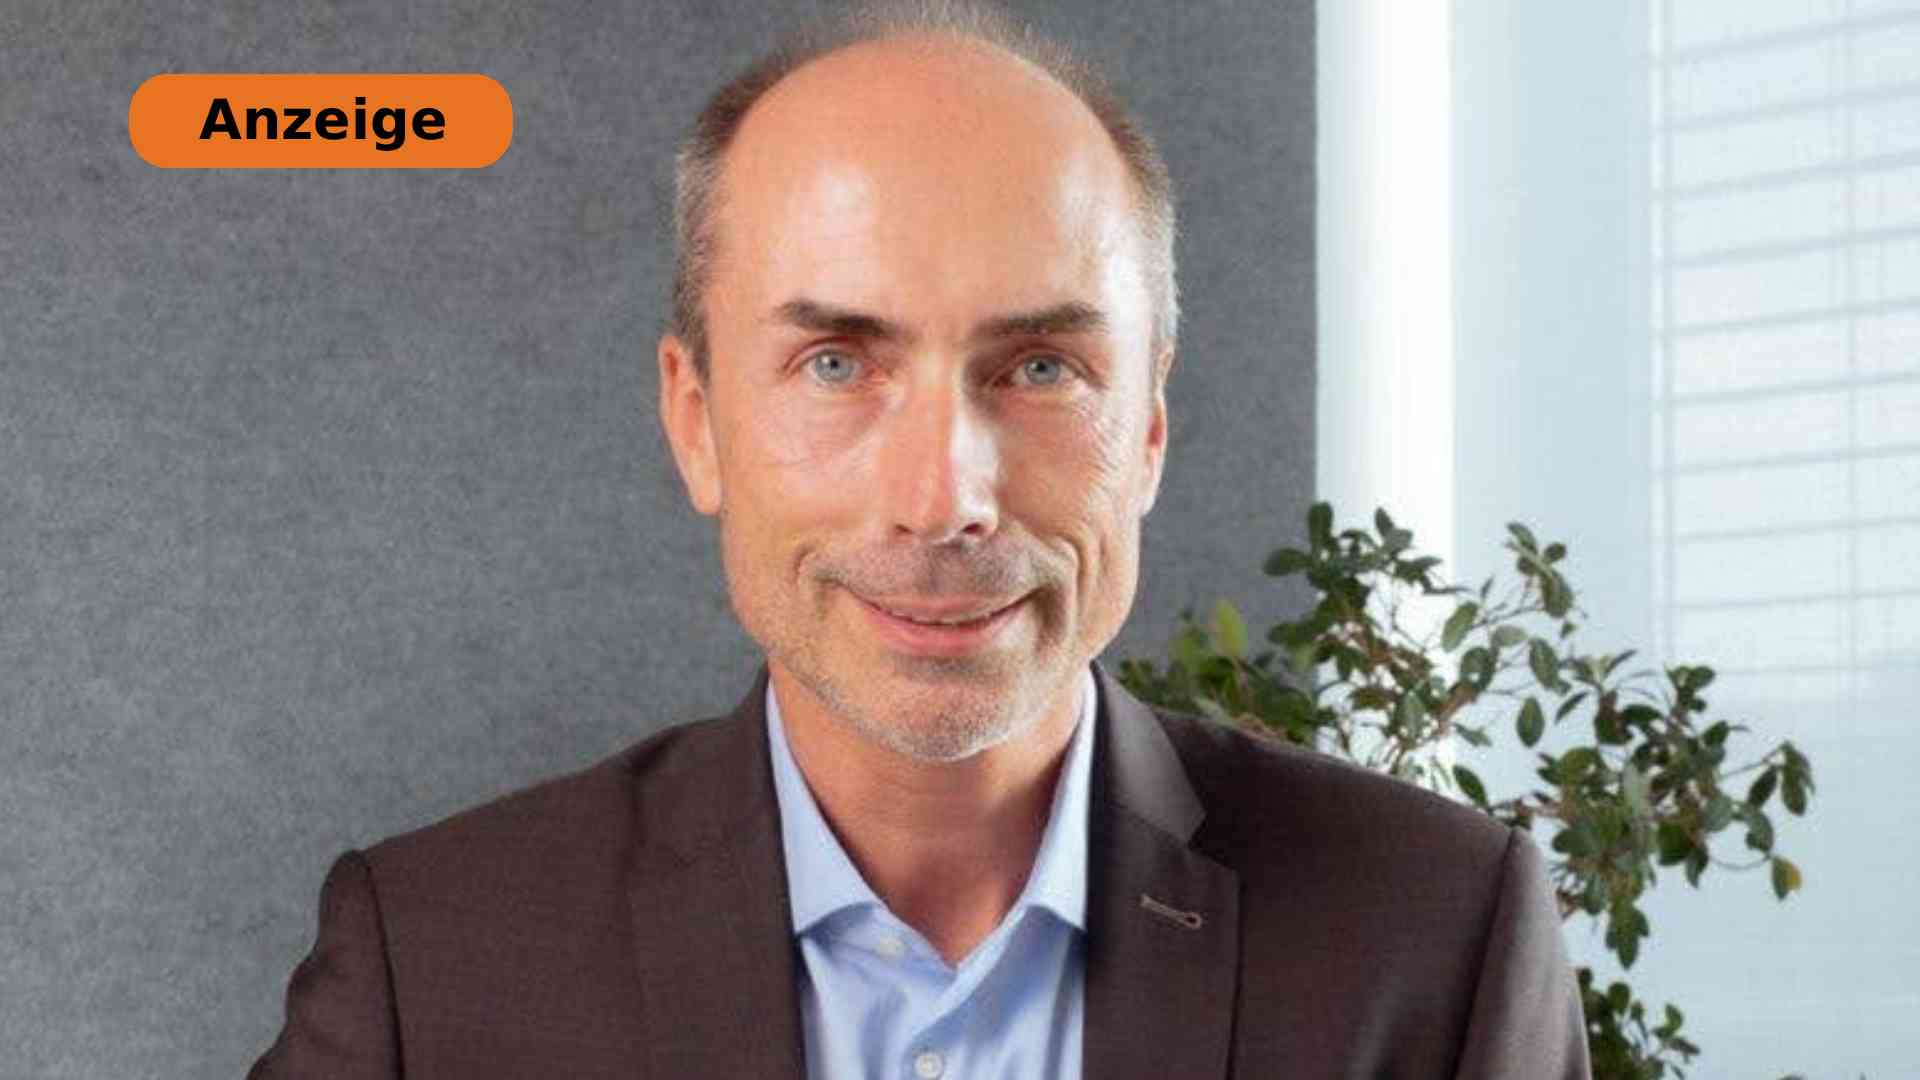
Neuer Job, mehr Gehalt, die erste gemeinsame Wohnung oder Nachwuchs: Im Leben verändert sich vieles, während einmal abgeschlossene Versicherungen häufig jahrelang unverändert bleiben. Das kann dazu führen, dass der Schutz irgendwann nicht mehr zur aktuellen Situation passt. Doch muss die bestehende Absicherung wirklich bei jeder Veränderung neu bewertet werden? Darüber haben wir mit Dr. Bernd Schlemann, Geschäftsführer von Schlemann.com und Volljurist mit den Schwerpunkten private Krankenversicherung, Berufsunfähigkeit und Altersvorsorge, gesprochen.
Herr Dr. Schlemann, bei welchen Veränderungen sollte man seine Versicherungen überprüfen?
„Vor allem bei größeren Einschnitten im Leben“, erklärt Dr. Schlemann. „Dazu gehören beispielsweise der Berufseinstieg oder ein Jobwechsel, deutliche Gehaltssteigerungen, die Familiengründung, der Immobilienkauf und der Schritt in die Selbstständigkeit.“
Nicht jede Veränderung bedeute automatisch, dass ein neuer Vertrag notwendig sei. „Zunächst sollte geprüft werden, ob die vorhandene Absicherung noch zur neuen Situation passt.“
Warum kann ein höheres Einkommen einen Versicherungscheck notwendig machen?
Mit dem Einkommen steigt häufig auch der Lebensstandard. Eine größere Wohnung, höhere Sparraten oder eine Immobilienfinanzierung können dazu führen, dass deutlich mehr vom regelmäßigen Gehalt abhängt.
„Gerade bei der Berufsunfähigkeitsversicherung sollte die vereinbarte Rente zur tatsächlichen finanziellen Situation passen“, sagt Dr. Schlemann. Wurde der Vertrag bereits beim Berufseinstieg abgeschlossen, kann die ursprüngliche Absicherung Jahre später zu niedrig sein.
Was verändert sich, wenn aus einem Single-Haushalt eine Familie wird?
„Dann trägt man häufig nicht mehr nur Verantwortung für die eigene finanzielle Situation“, erklärt der Experte. „Kinder, gemeinsame Wohnkosten und möglicherweise ein Immobilienkredit verändern die laufenden Verpflichtungen.“
Auch die Krankenversicherung kann dadurch stärker in den Fokus rücken. Bei privat Versicherten sollte beispielsweise berücksichtigt werden, wie sich die Familienplanung auf die langfristigen Kosten und den benötigten Versicherungsschutz auswirkt.
Ist ein Immobilienkauf ebenfalls ein Anlass für einen Check?
„Auf jeden Fall“, sagt Dr. Schlemann. Eine Immobilienfinanzierung läuft häufig über Jahrzehnte. Damit steigt die Bedeutung eines regelmäßigen Einkommens erheblich.
Dr. Schlemann: „Neben Versicherungen rund um die Immobilie sollte deshalb geprüft werden, wie die Finanzierung weitergetragen werden könnte, wenn das Einkommen aufgrund gesundheitlicher Probleme länger ausfällt. Entscheidend sei, die neue finanzielle Verpflichtung in die bestehende Vorsorgeplanung einzubeziehen.“
Welche Rolle spielen gesundheitliche Veränderungen?
Gesundheitliche Veränderungen sind insbesondere dann relevant, wenn ein neuer Versicherungsvertrag abgeschlossen werden soll und dafür Gesundheitsfragen beantwortet werden müssen.
„Ein bestehender guter Versicherungsschutz sollte deshalb nicht vorschnell gekündigt werden“, warnt Dr. Schlemann. „Bereits aufgetretene Erkrankungen können einen Neuabschluss erschweren.“
Gesundheit sollte jedoch nicht erst bei Versicherungsfragen Aufmerksamkeit bekommen. Auch regelmäßige Bewegung gehört zu einem bewussten Alltag. Möglichkeiten, fit und gesund durch Bewegung zu bleiben, lassen sich häufig bereits ohne großen Aufwand in den Tagesablauf integrieren.
Was sollte man beim Wechsel in die Selbstständigkeit beachten?
„Hier verändern sich mehrere Dinge gleichzeitig“, erklärt Dr. Schlemann. „Arbeitnehmer profitieren in verschiedenen Bereichen von Leistungen ihres Arbeitgebers. Mit der Selbstständigkeit müssen finanzielle Vorsorge und Absicherung stärker eigenständig organisiert werden.“
Deshalb sollte geprüft werden, wie Krankenversicherung, Einkommensabsicherung und Altersvorsorge künftig gestaltet werden. Auch schwankende Einnahmen und vorhandene Rücklagen gehören in diese Betrachtung.
Bedeutet ein Versicherungscheck automatisch, dass Verträge gewechselt werden sollten?
„Nein, ganz im Gegenteil“, betont Dr. Schlemann. „Ziel sei zunächst, bestehende Verträge zu verstehen und mit der aktuellen Lebenssituation abzugleichen.“
Ein günstigeres Angebot müsse nicht automatisch besser sein. Bei langfristigen Versicherungen seien Leistungen, Bedingungen und bereits erworbene Vorteile zu berücksichtigen. Ein Wechsel allein wegen einer kurzfristigen Beitragsersparnis könne deshalb zu kurz gedacht sein.
Wie geht man bei einem Versicherungscheck am besten vor?
Dr. Schlemann empfiehlt zunächst eine Bestandsaufnahme: Welche Verträge bestehen? Welches Risiko sollen sie absichern? Welche Leistungen wurden vereinbart und passen diese noch zu Einkommen, Familie und Zukunftsplänen?
Sein Fazit: Versicherungen müssen nicht ständig verändert werden. Nach wichtigen Lebensereignissen lohnt sich jedoch ein genauer Blick. Wer Verträge regelmäßig mit der eigenen Situation abgleicht, erkennt eher, wo tatsächlich eine Lücke entstanden ist – und welche Absicherung unverändert sinnvoll bleibt.
(14.09.26)