Spätestens wenn ein neuer Mitarbeiter anfängt, eine Gefährdungsbeurteilung aktualisiert wird oder einheitliche Kleidung mit Logo eingeführt werden soll, landet die Frage auf dem Tisch: Wer zahlt eigentlich die Arbeitskleidung? Im Emsland und in der Grafschaft Bentheim, wo Handwerksbetriebe, Logistiker und industrielle Mittelständler das Wirtschaftsleben prägen, gehört sie zum Alltag. Die kurze Antwort: Die erforderliche persönliche Schutzausrüstung (PSA) muss der Arbeitgeber in Deutschland grundsätzlich kostenlos bereitstellen. Bei Schutz- oder Berufskleidung ohne PSA-Funktion hängt die Kostentragung im Einzelfall von Zweck, Vertrag, Tarifvertrag oder Betriebsvereinbarung ab. Und sobald ein Firmenlogo ins Spiel kommt, verschiebt sich die Sache noch einmal. Dieser Überblick zeigt, wer wann zahlt, was steuerlich möglich ist und wie Betriebe die Ausstattung organisieren.
Das Wichtigste in Kürze
- Schutzkleidung (PSA): muss der Arbeitgeber bei Erforderlichkeit grundsätzlich kostenlos stellen — vertraglich lässt sich daran in der Regel nichts ändern.
- Berufskleidung ohne Schutzfunktion: Die Kostenfrage klärt sich meist über Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung.
- Kleidung mit Firmenlogo: dient überwiegend dem Betrieb — und wird deshalb in der Praxis meist von ihm bezahlt.
- Steuer: Absetzbar ist grundsätzlich nur typische Berufskleidung, die privat praktisch nicht nutzbar ist.
Muss der Arbeitgeber Arbeitskleidung stellen?
Erforderliche Schutzkleidung stellt der Arbeitgeber grundsätzlich kostenlos. Bei Kleidung ohne Schutzfunktion entscheidet meist der Arbeitsvertrag.
Die Antwort hängt davon ab, um welche Kleidung es geht. Das Arbeitsschutzgesetz verpflichtet Arbeitgeber, alle erforderlichen Maßnahmen des Arbeitsschutzes zu treffen; welche das sind, ergibt sich aus der Gefährdungsbeurteilung am jeweiligen Arbeitsplatz. Dabei gilt eine Reihenfolge: erst technische und organisatorische Maßnahmen, dann erst persönliche Schutzausrüstung.
Ist PSA erforderlich — etwa Sicherheitsschuhe, Schutzhelm, Warnweste oder Schnittschutzhose —, muss der Arbeitgeber sie in der Regel auswählen, bereitstellen und bezahlen. Die PSA-Benutzungsverordnung regelt zudem Auswahl, Wartung, Reparatur, Ersatz und Lagerung. Nach dem Arbeitsschutzgesetz dürfen die Kosten für Arbeitsschutzmaßnahmen den Beschäftigten grundsätzlich nicht auferlegt werden; auch die Bundesanstalt für Arbeitsschutz und Arbeitsmedizin (BAuA) bestätigt, dass erforderliche PSA kostenlos bereitzustellen ist. Vertragliche Klauseln, die diese Kosten abwälzen, sind in der Regel nicht wirksam. Branchenspezifische Informationen und Regelwerke bieten die Deutsche Gesetzliche Unfallversicherung (DGUV) und die zuständigen Berufsgenossenschaften. Der Fachbereich PSA der DGUV beantwortet zudem häufige Fragen rund um Bereitstellung und Benutzung.
Kleidung ohne Schutzfunktion — eine Kochjacke, ein Poloshirt in Firmenfarbe oder eine Malerhose — fällt dagegen nicht automatisch unter diese Pflicht. Wer hier zahlt, ergibt sich in der Regel aus Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung. Im Hintergrund steht zudem die arbeitsrechtliche Fürsorgepflicht aus dem Bürgerlichen Gesetzbuch, die den Arbeitgeber verpflichtet, die berechtigten Interessen der Beschäftigten im Einzelfall zu wahren.
Was ist der Unterschied zwischen Schutzkleidung, Berufskleidung und Dienstkleidung?
Der Unterschied liegt in der Funktion: PSA schützt vor Gefährdungen, Berufskleidung kennzeichnet den Beruf, Logo-Kleidung wirbt für den Betrieb.
Für die Kostenfrage ist die Einordnung entscheidend. In der Praxis lassen sich vier Gruppen unterscheiden:
- Persönliche Schutzausrüstung (PSA): schützt vor konkreten Gefährdungen und wird auf Basis der Gefährdungsbeurteilung erforderlich — von der Warnweste bis zum Gehörschutz.
- Schutzkleidung mit Norm-Anforderung: etwa Hitze- oder Chemikalienschutzkleidung, die festgelegte Prüfnormen erfüllen muss.
- Typische Berufskleidung ohne Schutzfunktion: klassische Kleidung wie Kochjacke, Arztkittel oder Malerhose — berufstypisch, aber ohne normierte Schutzwirkung.
- Dienstkleidung mit Firmenlogo: Poloshirts, Sweatjacken oder Softshelljacken mit Logo, die vor allem den einheitlichen Auftritt prägen.
Nicht dazu gehört gewöhnliche Bürokleidung ohne Kennzeichnung: Anzug, Hemd oder Bluse gelten rechtlich wie steuerlich in der Regel als private Kleidung.
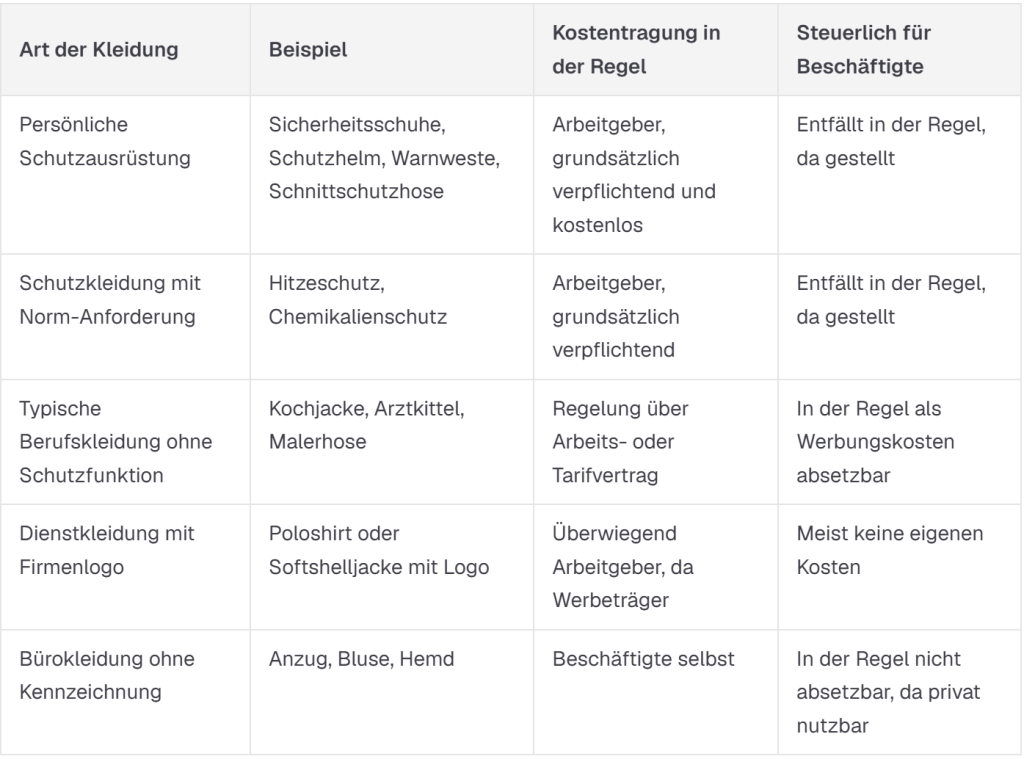
Die Tabelle zeigt: Je stärker Kleidung dem Schutz der Beschäftigten oder dem Auftritt des Betriebs dient, desto eher liegt die Kostenverantwortung beim Arbeitgeber. Was dagegen privat genauso gut getragen werden kann, bleibt in der Regel Privatsache — auch steuerlich.
Wer zahlt Arbeitskleidung mit Firmenlogo?
In der Regel der Betrieb, weil Logo-Kleidung überwiegend seinem Interesse als Werbeträger dient. Eine starre gesetzliche Pflicht folgt daraus aber nicht.
Das Firmenlogo verändert die Interessenlage. Eine Softshelljacke ohne Logo kann ein Mitarbeiter auch privat tragen; eine Jacke mit deutlich sichtbarem Firmenlogo ist vor allem ein Aushängeschild des Betriebs. Sie stärkt den Wiedererkennungswert, sorgt für einen einheitlichen Auftritt gegenüber Kunden und wirkt damit als Werbeträger.
Daraus folgt die praktische Faustregel: Sobald Kleidung ein Firmenlogo trägt, dient sie überwiegend dem Betrieb — und wird deshalb in der Praxis meist vom Betrieb bezahlt. Die arbeitsgerichtliche Rechtsprechung tendiert bei Streitfällen eher dazu, deutlich gekennzeichnete Kleidung als betrieblich veranlasst einzuordnen. Eine pauschale gesetzliche Pflicht, jede Logo-Kleidung vollständig zu finanzieren, lässt sich im Einzelfall daraus aber nicht ableiten. Maßgeblich bleiben die Vereinbarungen: Arbeitsvertrag, Tarifvertrag oder eine Betriebsvereinbarung, an der häufig der Betriebsrat mitwirkt.
Für viele Handwerks- und Logistikbetriebe zwischen Meppen, Lingen und Papenburg ist das besonders konkret: Wer im Kundenkontakt oder auf Baustellen sichtbar auftritt, trägt die Firma nach außen. Ein einheitliches Erscheinungsbild ist dort meist gewollt — und liegt damit überwiegend im Interesse des Betriebs. Die Handwerkskammern beraten ihre Mitgliedsbetriebe zu branchentypischen Anforderungen an Berufskleidung.
Kann man Arbeitskleidung von der Steuer absetzen?
Absetzbar ist grundsätzlich nur typische Berufskleidung, die privat praktisch nicht nutzbar ist. Anzug oder Bluse zählen in der Regel nicht dazu.
Steuerlich gilt eine klare Grenze: Typische Berufskleidung, die nach ihrer Beschaffenheit privat praktisch nicht getragen werden kann, kann in der Regel als Werbungskosten in der Steuererklärung angesetzt werden. Das Einkommensteuergesetz (EStG) erlaubt grundsätzlich den Abzug beruflich veranlasster Aufwendungen.
Als typische Berufskleidung gelten zum Beispiel Arztkittel, Kochjacken oder Arbeitsanzüge mit hohem Verschleißrisiko. Nicht absetzbar sind dagegen in der Regel Anzug, Hemd, Bluse oder schlichte schwarze Hosen — auch dann, wenn der Betrieb einen Dresscode vorschreibt. Entscheidend ist nicht, wo die Kleidung getragen wird, sondern ob sie objektiv auch privat nutzbar wäre.
Haben Beschäftigte die Kleidung selbst gekauft oder tragen sie einen Eigenanteil, können sie diese Aufwendungen grundsätzlich geltend machen. Auch nachgewiesene Reinigungskosten für typische Berufskleidung — etwa Belege einer Textilreinigung oder nachvollziehbar berechnete Kosten der häuslichen Wäsche — können im Einzelfall berücksichtigt werden. Auf pauschale Euro-Beträge aus Internetratgebern sollten sich Beschäftigte dabei im Einzelfall nicht ohne Prüfung verlassen.
Und was gilt, wenn der Betrieb die Kleidung stellt? Ob ein geldwerter Vorteil entsteht, hängt steuerlich nicht allein vom Firmenlogo oder vom betrieblichen Interesse ab. Typische Berufskleidung, deren private Nutzung nahezu ausgeschlossen ist, kann steuerfrei überlassen werden. Bei gewöhnlicher, privat nutzbarer Kleidung — auch mit Firmenlogo — kann dagegen im Einzelfall steuerpflichtiger Arbeitslohn vorliegen.
Bild von Jakub Zerdzicki auf Pexels
Wer zahlt die Reinigung — und zählt Umziehen zur Arbeitszeit?
Bei Schutzkleidung sorgt der Arbeitgeber grundsätzlich für Hygiene und Ersatz. Bei einfacher Berufskleidung entscheidet meist die betriebliche Regelung.
Zwei Fragen werden oft vermischt: die Kosten der Reinigung und die Zeit zum Umziehen. Beides gehört zusammen, wird aber unterschiedlich behandelt.
Bei PSA ist die Sache weitgehend klar: Die PSA-Benutzungsverordnung verpflichtet den Arbeitgeber, für einen funktionstüchtigen und hygienisch einwandfreien Zustand zu sorgen. Muss Schutzkleidung fachgerecht gereinigt oder desinfiziert werden, ist das in der Regel Aufgabe des Betriebs, nicht der Beschäftigten. Auch die Gewerbeaufsicht Baden-Württemberg beschreibt diese Pflichten für die betriebliche Praxis.
Bei einfacher Berufskleidung ohne Schutzfunktion hängt die Reinigung meist von der Vereinbarung ab. Üblich sind drei Wege: Der Betrieb wäscht zentral oder mietet Kleidung inklusive Reinigungsservice, er zahlt einen Zuschuss, oder die Beschäftigten waschen selbst und können nachgewiesene Kosten steuerlich geltend machen.
Bei der Umkleidezeit zeigt die arbeitsgerichtliche Rechtsprechung eine Tendenz: Muss zwingend im Betrieb umgezogen werden — etwa aus Hygienegründen in der Lebensmittelproduktion —, kann die Zeit im Einzelfall als vergütungspflichtige Arbeitszeit zählen. Kann dagegen frei gewählt werden, ob man sich zu Hause oder im Betrieb umzieht, zählt sie in der Regel nicht. Bei Konflikten lohnt der Gang zum Betriebsrat oder zur rechtlichen Beratung.
Welche Modelle der Kostenverteilung nutzen Betriebe in der Praxis?
Verbreitet sind vier Modelle: Vollfinanzierung, ein Jahresbudget pro Mitarbeitendem, Zuschuss zum Eigenanteil oder Mietservice inklusive Reinigung.
Ist geklärt, wer grundsätzlich zahlt, stellt sich die Frage nach dem passenden Modell. In der Praxis haben sich vier Ansätze bewährt:
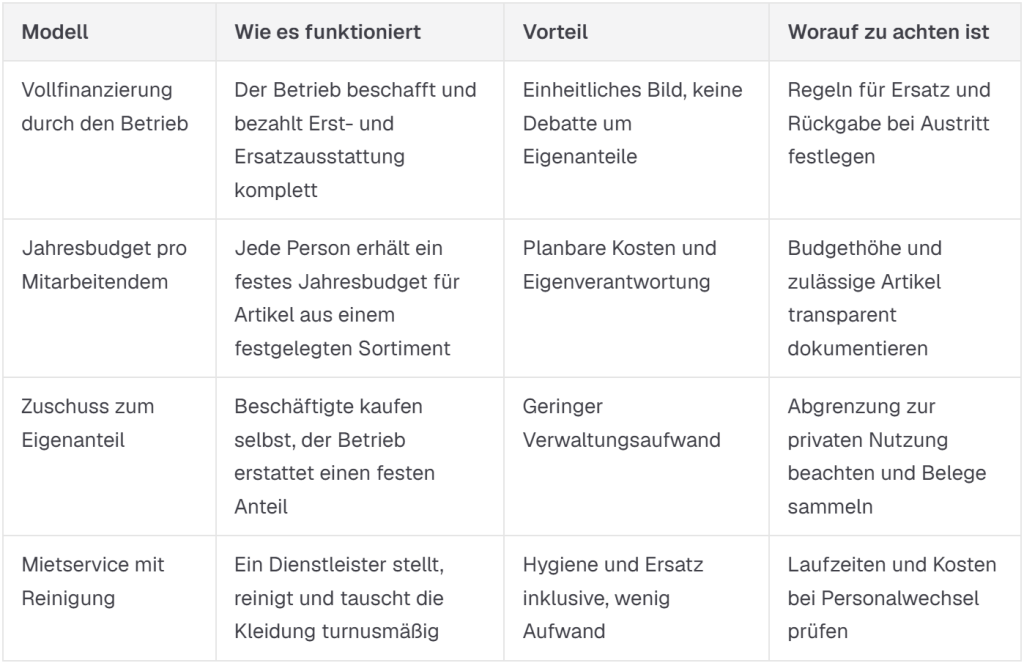
Ein Gesamtsieger lässt sich nicht benennen. Ein kleiner Betrieb mit stabiler Belegschaft fährt oft mit Vollfinanzierung oder Budgetmodell gut; Betriebe mit hohem Hygienebedarf oder häufigem Personalwechsel denken eher über Mietservices nach. Wichtig ist, das Modell schriftlich zu regeln — idealerweise in einer Betriebsvereinbarung.
Wie organisieren Betriebe die Ausstattung ohne Zettelwirtschaft?
Mit Standardartikeln, dokumentierten Größen und festen Bestellwegen — etwa Mitarbeitershops oder geplanten Sammelbestellungen statt Zettellisten.
Nach der Kostenfrage beginnt die eigentliche Arbeit: Größen erfassen, Bedarf bündeln, neue Mitarbeitende einkleiden, Ersatz nachbestellen. Bewährt hat sich eine feste Reihenfolge — zuerst ein Set an Standardartikeln definieren, etwa drei Oberteile, zwei Hosen und eine Jacke; dann die Größen aller Beschäftigten einmalig dokumentieren; schließlich festlegen, wie nachbestellt wird.
Der Aufwand wird oft unterschätzt. Eine angenommene Modellrechnung: Vier Sammelbestellungen pro Jahr mit Größenabfrage, Nachfassen und Verteilung binden je Runde leicht drei bis vier Stunden; über das Jahr kommen so schnell zwölf bis sechzehn Stunden Verwaltungszeit zusammen. Diese Werte sind eine Annahme und keine Marktstudie, zeigen aber, wie viel eine schlanke Organisation einsparen kann.
Genau hier setzen Dienstleister an: Der regionale Fachhandel betreut Betriebe persönlich vor Ort, Mietdienstleister übernehmen Kleidung samt Reinigung, und Textilveredler in der Nähe bedrucken oder besticken die Stücke. Ergänzend arbeiten spezialisierte Anbieter für Berufsbekleidung mit Logo mit digitalen Mitarbeitershops. Die Corporate Fashion GmbH etwa — 2011 gegründet, mit GOTS-zertifizierter Inhouse-Veredelung in Deutschland sowie nach eigenen Angaben über 100 eingerichteten Mitarbeitershops und mehr als 12.000 B2B-Kunden — gehört zu den Dienstleistern, die Firmenbekleidung inklusive Veredelung und digitalem Bestellprozess anbieten. Welcher Weg passt, hängt von Teamgröße, Standort und gewünschtem Service ab.
Bild von EqualStock IN auf Pexels
Qualität, Langlebigkeit und Nachhaltigkeit als Kostenfaktor
Beim Einkauf zählt nicht nur der Stückpreis, sondern die Gesamtkosten über die Nutzungsdauer. Eine angenommene Modellrechnung: Ein Handwerksbetrieb mit 25 Mitarbeitenden stattet jede Person mit drei Oberteilen, zwei Hosen und einer Jacke aus. Halten die Teile im Mittel zwei Jahre, verteilen sich die Anschaffungskosten entsprechend; halten sie nur ein Jahr, verdoppeln sich die Kosten pro Mitarbeitendem und Jahr — und die Zahl der Bestellvorgänge steigt. Auch das ist eine Annahme, keine Preisangabe; sie zeigt aber das Prinzip.
Langlebigkeit erkennt man an sauberen Nähten, Waschbeständigkeit und der Möglichkeit, einzelne Stücke über Jahre nachzubestellen. Kollektionen von Herstellern wie HAKRO, Stanley/Stella oder Weitblick Workwear sind auf solche Nachbestellbarkeit ausgelegt; auch ID Identity Workwear für Betriebe wird als robuste, einzeln nachbestellbare Serie geführt. Nachhaltigkeit rückt dabei stärker in den Fokus: Zertifizierungen wie GOTS oder OEKO-TEX gelten vielen Betrieben inzwischen als Beschaffungskriterium — als Nachweis geprüfter Standards, nicht als pauschales Qualitätsversprechen.
Was passiert mit der Kleidung beim Austritt?
Gestellte Schutz- und Firmenkleidung geht meist an den Betrieb zurück, da sie dessen Eigentum bleibt. Details regelt die betriebliche Vereinbarung.
Die Kleidungsfrage endet nicht am letzten Arbeitstag. Gestellte PSA gehört in der Regel dem Betrieb und muss bei Austritt zurückgegeben werden — schon aus Hygiene- und Sicherheitsgründen. Auch logotragende Firmenkleidung geht üblicherweise zurück, weil ein ehemaliger Mitarbeitender nicht weiter im Namen des Betriebs auftreten sollte. Was mit selbst gekauften oder bezuschussten Stücken geschieht, hängt von der Vereinbarung ab. Am saubersten ist es, Rückgabe, Zustand und Fristen bereits beim Onboarding schriftlich festzuhalten — das erspart beiden Seiten Diskussionen.
Häufige Fragen zu Arbeitskleidung und Kosten
Muss der Arbeitgeber Arbeitskleidung stellen?
Erforderliche Schutzkleidung muss der Arbeitgeber in der Regel kostenlos stellen — das ist gesetzlich verankert. Berufskleidung ohne Schutzfunktion stellt er nicht automatisch; hier entscheiden Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung.
Wer zahlt Arbeitskleidung mit Firmenlogo?
In der Regel der Betrieb, weil die Kleidung überwiegend seinem Interesse als Werbeträger dient. Eine automatische gesetzliche Pflicht folgt daraus im Einzelfall aber nicht; maßgeblich bleiben die Vereinbarungen.
Kann man Arbeitskleidung von der Steuer absetzen?
Grundsätzlich nur typische Berufskleidung, die privat praktisch nicht nutzbar ist — etwa ein Arztkittel oder eine Kochjacke. Gewöhnliche Kleidung wie Anzug oder Bluse ist in der Regel nicht absetzbar, selbst wenn sie nur im Beruf getragen wird.
Wer zahlt die Reinigung der Arbeitskleidung?
Bei Schutzkleidung muss der Arbeitgeber grundsätzlich für den hygienischen Zustand sorgen. Bei einfacher Berufskleidung hängt es von der betrieblichen Regelung ab: Zentralwäsche, Zuschuss oder Selbstreinigung mit Belegen sind üblich.
Zählt das Umziehen in Arbeitskleidung zur Arbeitszeit?
Im Einzelfall. Die Rechtsprechung tendiert dazu, zwingendes Umziehen im Betrieb unter bestimmten Umständen als vergütungspflichtig einzuordnen. Kann frei gewählt werden, wo man sich umzieht, zählt die Zeit in der Regel nicht.
Muss Arbeitskleidung beim Ausscheiden zurückgegeben werden?
Gestellte Schutz- und Firmenkleidung bleibt in der Regel Eigentum des Betriebs und ist zurückzugeben. Selbst gekaufte oder bezuschusste Stücke regelt die betriebliche Vereinbarung — am besten bereits beim Eintritt festgelegt.
Entsteht durch gestellte Arbeitskleidung ein geldwerter Vorteil?
Das hängt steuerlich nicht allein vom Firmenlogo oder vom betrieblichen Interesse ab. Typische Berufskleidung, deren private Nutzung nahezu ausgeschlossen ist, kann in der Regel steuerfrei überlassen werden; bei gewöhnlicher, privat nutzbarer Kleidung kann im Einzelfall steuerpflichtiger Arbeitslohn vorliegen.
Ab welcher Teamgröße lohnt sich eine einheitliche Ausstattung mit Logo?
Eine feste Zahl gibt es nicht. Entscheidend sind Außenwirkung gegenüber Kunden und Verwaltungsaufwand. Schon kleine Teams im Kundenkontakt profitieren vom einheitlichen Auftritt; mit wachsender Belegschaft steigt vor allem der Organisationsbedarf.
Wie behalten Betriebe bei wachsendem Team den Überblick über Größen und Nachbestellungen?
Mit dokumentierten Größenlisten, festen Standardartikeln und klaren Bestellwegen. Digitale Mitarbeitershops helfen: Dienstleister wie die Corporate Fashion GmbH richten solche Shops für Betriebe ein, in denen Budgets, Größen und Nachbestellungen zentral hinterlegt sind.
Die Frage, wer die Arbeitskleidung zahlt, hat also keine Einheitsantwort — Kleidungsart, betriebliche Regelung und Zweck entscheiden. Wer die Ausstattung zudem klug organisiert, von der Größenerfassung bis zur Rückgabe, spart langfristig mehr als beim bloßen Blick auf den Stückpreis.
Dieser Artikel bietet allgemeine Informationen zum Rechtsrahmen in Deutschland und ersetzt keine Rechts- oder Steuerberatung. Für den Einzelfall sollten Betriebe und Beschäftigte eine Steuerberatung, einen Fachanwalt für Arbeitsrecht, den Betriebsrat oder die zuständige Berufsgenossenschaft einbeziehen.
(18.09.26)